
Menotti Lippolis: «La transizione si vince sulle filiere». Tra guerre, accumuli, rinnovabili e uscita dal carbone, il test parte dal Sud
di Antonio Portolano
BRINDISI – Mancano tre giorni all’apertura de I Colori dell’Energia – Transition & Supply Chain e il punto non è più soltanto organizzare un evento sull’energia. Il contesto è cambiato troppo rapidamente perché basti discutere di megawatt, emissioni e nuove tecnologie. L’energia è tornata geopolitica. È sicurezza nazionale. È competitività industriale. È controllo delle tecnologie e delle catene di approvvigionamento. La guerra in Ucraina continua a coinvolgere direttamente infrastrutture energetiche, mentre le tensioni in Medio Oriente riportano al centro petrolio, GNL e sicurezza delle rotte. Allo stesso tempo l’Europa accelera sulle rinnovabili e scopre un’altra vulnerabilità: può ridurre la dipendenza da gas e petrolio importati e aumentare, nello stesso momento, quella da pannelli, celle, batterie, componentistica e materie prime prodotte altrove.
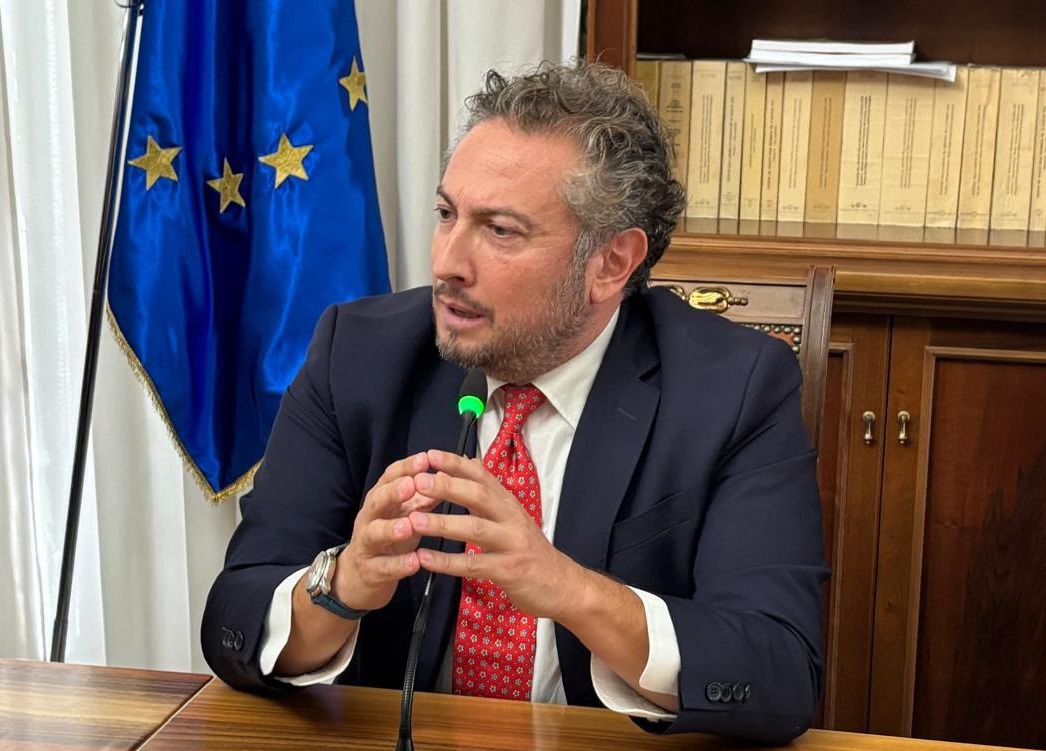
È dentro questa contraddizione che giovedì 15 ottobre si aprirà al Castello Alfonsino – Forte a Mare di Brindisi la seconda edizione de I Colori dell’Energia. E Gabriele Menotti Lippolis, Presidente della manifestazione, parte da una distinzione precisa: la transizione non si misura soltanto dalla quantità di nuova energia verde prodotta, ma anche dalla quantità di industria costruita intorno a quella energia. «Il punto, oggi, è questo. Non possiamo più parlare genericamente di una filiera dell’energia. Dobbiamo parlare di filiere. Fotovoltaico, eolico, eolico offshore, agrivoltaico, idrogeno, idroelettrico, geotermia, accumuli e nuovo nucleare hanno tecnologie, imprese e competenze diverse. La sfida è fare in modo che una parte crescente di questo valore venga prodotta in Italia».
È anche qui che la seconda edizione cambia passo rispetto alla prima. Nel 2025 si trattava soprattutto di aprire il confronto, mettere attorno allo stesso tavolo istituzioni, industria, ricerca e territorio. Il materiale di analisi era ancora un primo abstract. Un anno dopo arriva invece il Rapporto 2026 sul settore energetico italiano e le sue filiere industriali, costruito nell’arco di dodici mesi con il Comitato Scientifico coordinato da Ugo Patroni Griffi, le università e il sistema delle imprese. La domanda cambia: non più soltanto quanta energia rinnovabile possiamo installare, ma quale economia vogliamo costruire attorno alla transizione.

Dall’energia alla politica industriale
Il dato dal quale parte il Rapporto resta difficile da ignorare. Nel 2024 le importazioni nette coprivano il 73,9% dell’energia lorda disponibile in Italia, contro il 57,3% della media europea. La dipendenza raggiungeva il 95,2% per il gas naturale e l’89,8% per petrolio e prodotti petroliferi, esclusi i biocarburanti. Una grande economia aperta non può immaginare l’autarchia energetica, ma può ridurre le dipendenze eccessive, diversificare, rafforzare infrastrutture e reti, produrre più energia sul proprio territorio e decidere quanta parte delle tecnologie necessarie vuole costruire in casa.
Perché la transizione ha un paradosso: si può diminuire la dipendenza dal gas e aumentare quella dalle batterie; ridurre il petrolio importato e acquistare all’estero pannelli, celle, inverter, magneti, componenti e materiali critici. È qui che la politica energetica diventa politica industriale.
Un anno fa avevate soprattutto aperto un confronto. Questa volta che cosa volete misurare?
«Quest’anno vogliamo andare più in profondità. Abbiamo avuto il tempo di lavorare con il Comitato Scientifico, coordinato dal professor Ugo Patroni Griffi, con le università e con le imprese. Il Rapporto 2026 nasce proprio da questo percorso. Vogliamo capire come sono costruite le diverse filiere energetiche, dove l’Italia è forte, dove dipende dall’estero, quali spazi esistono per le PMI e quali condizioni servono per trasformare gli investimenti in industria e occupazione».
È la differenza tra parlare di transizione e provare a misurarla. Il settore più ristretto della fornitura di energia elettrica, gas, vapore e aria condizionata contava nel 2023 circa 10.100 imprese e quasi 98 mila addetti. Ma la catena reale comprende componentistica, cavi, trasformatori, inverter, elettronica di potenza, ingegneria, installazione, manutenzione, software e servizi. Considerando anche l’indotto, si arriva a oltre 55 mila imprese, circa 300 mila addetti diretti e più di 800 mila occupati complessivi. Non è quindi un mercato riservato alle utility. È una parte crescente della manifattura.
La dipendenza cambia forma
Il 73,9% di dipendenza energetica è il numero più immediato. Ma oggi il rischio è soltanto quello di comprare troppo gas e petrolio dall’estero?
«No. Oggi il tema è molto più ampio. Se vogliamo ridurre la dipendenza dobbiamo certamente produrre più energia, ma dobbiamo anche costruire infrastrutture, accumuli e filiere. Altrimenti rischiamo semplicemente di spostare la dipendenza da una parte all’altra. L’Italia è una grande potenza manifatturiera. Deve avere un ruolo anche nella produzione delle tecnologie che servono alla transizione».
È probabilmente questo il nodo più difficile. La sicurezza energetica del Novecento dipendeva soprattutto dalla disponibilità del combustibile. Quella del prossimo decennio dipenderà anche dalla disponibilità di tecnologia: batterie, trasformatori, cavi, inverter, elettrolizzatori, turbine, elettronica, materie prime critiche e sistemi digitali. La sicurezza della catena conta ormai quanto quella della fonte.
Negli ultimi anni l’Europa ha imparato rapidamente il significato della parola vulnerabilità. La guerra russa contro l’Ucraina ha accelerato la diversificazione delle forniture europee, ma infrastrutture elettriche, petrolifere e del gas restano elementi strategici. Il Medio Oriente continua intanto a ricordare quanto pesino le rotte. Nel 2025 attraverso lo Stretto di Hormuz passava circa un quarto del commercio marittimo mondiale di petrolio e quasi un quinto degli scambi globali di GNL. Una crisi lontana migliaia di chilometri può arrivare in poche ore dentro il costo energetico di una fabbrica italiana.

«Serve un sistema, non una fonte miracolosa»
Il dibattito italiano continua spesso a cercare una tecnologia vincente: fotovoltaico, eolico, gas, nucleare. È davvero questa la domanda giusta?
«Secondo me la domanda deve essere diversa. Dobbiamo costruire un mix. Ogni tecnologia ha una funzione. Il fotovoltaico e l’eolico possono crescere rapidamente, ma producono in funzione del sole e del vento. Gli accumuli servono per gestire quella produzione. Le reti devono trasportarla. Altre tecnologie possono garantire programmabilità. Non dobbiamo trasformare il confronto energetico in una guerra tra fonti. Dobbiamo capire come farle funzionare insieme».
Nel 2025 la quota di energia da fonti rinnovabili sul consumo finale lordo italiano era stimata al 20,8%, contro il 26,2% dell’Unione europea. Nel sistema elettrico le rinnovabili coprivano invece il 41% del fabbisogno, in lieve diminuzione rispetto al 42% del 2024, soprattutto per la minore produzione idroelettrica. Aumentare fotovoltaico ed eolico resta indispensabile, ma più cresce la produzione intermittente più diventano importanti reti, interconnessioni, flessibilità e accumulo.
I 71,5 GWh che spiegano perché le BESS contano
La pianificazione al 2030 indica un fabbisogno di 71,5 GWh di nuova capacità di accumulo, al netto dei pompaggi idroelettrici esistenti. Il numero aiuta a comprendere perché le BESS, Battery Energy Storage System, stiano diventando una delle infrastrutture strategiche della transizione. Non producono energia: la spostano nel tempo. Assorbono elettricità quando ce n’è molta e la restituiscono quando il sistema ne ha bisogno.
È questo il passaggio che viene ancora sottovalutato?
«Sì. Per anni abbiamo ragionato soprattutto sulla quantità di nuova potenza da installare. Ora dobbiamo ragionare anche su come utilizzarla. Il tema degli accumuli è decisivo proprio per questo. Non basta produrre energia durante le ore di sole se poi non riusciamo a renderla disponibile quando serve. Il vero equilibrio si costruisce mettendo insieme generazione, rete, accumulo e domanda».
Per Brindisi non è teoria. Le batterie sono già entrate nella trasformazione industriale del territorio, così come l’uscita dal carbone. La produzione a carbone della centrale Federico II di Cerano si è fermata alla fine del 2025 e ora il territorio deve affrontare la fase più difficile: capire che cosa viene dopo. Chiudere una fonte è più semplice che sostituire investimenti, reddito, professionalità, occupazione e ruolo industriale. La vera domanda non è se Brindisi debba cambiare. Sta già cambiando. La domanda è con quale velocità, con quali filiere e con quale saldo occupazionale.

Dalla centrale alle batterie
La crescita degli accumuli offre al territorio un’opportunità particolare. Brindisi non è soltanto candidata a ospitare batterie: prova a entrare nella loro produzione. La gigafactory e la nascente filiera dei sistemi di accumulo aprono una prospettiva coerente con la trasformazione del sistema elettrico. È un passaggio rilevante perché esiste una differenza profonda tra installare una tecnologia e produrla. Nel primo caso il territorio ospita un investimento. Nel secondo costruisce competenze che possono trasformarsi in mercato, lavoro ed export.
A Brindisi arrivano progetti su accumuli, rinnovabili, idrogeno e nuova manifattura. Qual è il rischio da evitare?
«Che il territorio diventi soltanto il luogo nel quale vengono realizzati gli impianti. Brindisi, la Puglia e il Mezzogiorno hanno condizioni importanti: sole, vento, aree industriali, porti, esperienza produttiva. Ma bisogna trasformare questi vantaggi in filiere. Significa far crescere le imprese, attrarre investimenti, formare le persone e collegare ricerca e produzione. Solo così la transizione diventa sviluppo».
È qui che il Sud torna centrale. Non come semplice luogo della risorsa, ma come possibile luogo della sua trasformazione industriale. Il passaggio, però, non è automatico. Il sole non costruisce una fabbrica. Il vento non crea da solo una supply chain. Serve una politica industriale.
Offshore, il mare non basta
L’eolico offshore rende il problema particolarmente evidente. Il Mediterraneo offre un potenziale rilevante, soprattutto per le tecnologie galleggianti, ma una filiera offshore richiede molto più delle turbine: porti, banchine, aree di preassemblaggio, logistica, cavi, cantieristica, manutenzione, ingegneria, rete, capitale e autorizzazioni. Da questo punto di vista Brindisi può giocare una partita più grande della sola produzione elettrica. Il porto può diventare una parte della catena industriale.
Giovedì 15 ottobre alle 15, uno degli appuntamenti centrali de I Colori dell’Energia sarà dedicato proprio a «Eolico ed eolico offshore: asset decisivo per la decarbonizzazione e la sostenibilità». Tra i protagonisti attesi figurano rappresentanti di ANEV, IVPC, Nadara, ERG, Regione Puglia, sistema portuale, AERO, ricerca e industria. Un confronto che riguarda il vento, ma ancora di più manifattura e logistica.

Fotovoltaico, agrivoltaico e territorio
Il fotovoltaico può crescere più rapidamente di molte altre tecnologie. La Puglia ha una forte disponibilità solare, ma anche qui l’equazione «più pannelli uguale più sicurezza» è troppo semplice. Occorrono rete, accumuli, pianificazione degli spazi e una distinzione chiara tra coperture, aree industriali, terreni degradati e suoli agricoli. E occorre chiedersi dove vengono prodotti pannelli, inverter, sistemi di controllo e componenti.
L’agrivoltaico aggiunge un altro livello. Deve far convivere produzione energetica e funzione agricola, evitando che la transizione venga percepita come una semplice occupazione di territorio. La qualità del progetto industriale si misura anche nella capacità di costruire consenso e compatibilità con le altre vocazioni economiche.
Idrogeno, finita la stagione degli slogan
L’idrogeno verde ha attraversato una prima fase di grande entusiasmo. Ora arriva quella più difficile: la verifica economica. Produrlo richiede molta elettricità rinnovabile, elettrolizzatori, infrastrutture, acqua, stoccaggio e trasporto. Soprattutto servono clienti. Un impianto non diventa economicamente sostenibile soltanto perché la tecnologia è promettente.
L’idrogeno resta una delle filiere sulle quali puntare?
«Sì, ma come parte di un sistema. Ogni filiera deve essere valutata per quello che può realmente dare. L’idrogeno può avere un ruolo importante nell’industria e nei settori nei quali l’elettrificazione diretta è più difficile. Ma servono produzione rinnovabile, infrastrutture e mercato. È lo stesso principio che vale per tutte le tecnologie: dobbiamo passare dalla possibilità teorica alla capacità industriale».
Venerdì 16 ottobre alle 15, il programma dedica all’idrogeno un confronto specifico tra industria, istituzioni, ricerca e mondo produttivo.
Nuovo nucleare, la variabile tempo
Il nucleare torna nel dibattito italiano, ma trasformarlo in un derby con le rinnovabili sarebbe poco utile. Le tecnologie hanno tempi diversi. Fotovoltaico, eolico e accumuli possono crescere ora. Il nuovo nucleare appartiene a un orizzonte più lungo, ma la sua filiera industriale può iniziare prima: ingegneria, componentistica, materiali, sistemi di controllo, ricerca e servizi.
Perché inserire il nuovo nucleare in una manifestazione che parla molto di rinnovabili?
«Perché se parliamo di mix non possiamo escludere a priori una tecnologia. Dobbiamo studiare costi, tempi, sicurezza e maturità. Sul nucleare il primo investimento deve essere nelle competenze. Se l’Europa svilupperà questa filiera, le imprese italiane devono essere nella condizione di partecipare. Non possiamo aspettare che il mercato sia già costruito per chiederci se abbiamo tecnici, ingegneri e aziende in grado di entrarci».
Giovedì 15 ottobre alle 16 il tema sarà affrontato nel panel «Ricerca e innovazione tecnologica per il nuovo nucleare in Europa e in Italia», con la partecipazione, tra gli altri, di Alberto Pasanisi di Edison, Franco Cotana di RSE, Giorgio Graditi di Area Science Park, Luca Mastrantonio di NuclItalia e dello stesso Gabriele Menotti Lippolis.

AI e data center cambiano anche la domanda
Se cambia l’offerta, cambia anche la domanda. Elettrificazione dei trasporti, pompe di calore, processi industriali, data center e intelligenza artificiale aumentano il fabbisogno elettrico e ne modificano la geografia. È per questo che venerdì 16 ottobre alle 10 I Colori dell’Energia affronterà una domanda che pochi anni fa sarebbe sembrata marginale: «Data center, AI: nuovi giganti energivori o fattori di un mercato dell’energia che cambia?».
Tra i protagonisti attesi ci sono rappresentanti di Unioncamere, A2A, Edison, Terna, Fondazione NEST, Politecnico di Bari, Università del Salento e Regione Puglia. La questione è semplice: se cresce la domanda mentre cambia l’offerta, la rete deve inseguire entrambe.
Il prezzo resta la prova più dura
La transizione sarà giudicata anche sulle bollette industriali. Nel secondo semestre 2025, per le utenze non domestiche con consumi annui tra 500 e 1.999 MWh, il prezzo medio dell’elettricità in Italia era pari a 22,03 centesimi per kWh, al netto di Iva e oneri recuperabili: circa il 20% sopra la media Ue, il 44% sopra la Francia e il 66% sopra la Spagna, pur rimanendo leggermente sotto la Germania. Tasse e oneri incidevano inoltre per circa il 23,7% del prezzo finale italiano, contro il 17,7% medio europeo.
Sono differenze che un’impresa energivora non può ignorare. E che una politica industriale non può compensare all’infinito attraverso incentivi. La competitività energetica deve diventare strutturale.
«La transizione deve far crescere anche le PMI»
C’è il rischio che la grande quantità di investimenti prevista venga catturata quasi interamente dai grandi gruppi?
«Le grandi imprese sono fondamentali perché hanno capitali, capacità tecnologica e progetti. Ma una filiera esiste davvero quando coinvolge anche le piccole e medie imprese. Servono fornitori qualificati, aziende specializzate, manutenzione, servizi, ingegneria. È qui che si crea occupazione diffusa. Ed è qui che dobbiamo lavorare per aiutare le PMI a entrare nelle grandi commesse».
È uno dei passaggi più concreti del Rapporto. Le PMI non incontrano soltanto un problema di dimensione. Ci sono certificazioni costose, garanzie richieste dalle gare, tempi di pagamento, anticipi per i materiali, capitale circolante e requisiti tecnici. Per questo servono qualificazione dei fornitori, standard comuni, centri prova condivisi, maggiore visibilità sui programmi di acquisto e credito costruito sui tempi effettivi delle commesse.
La transizione può produrre migliaia di cantieri senza costruire una supply chain nazionale. È questo che bisogna evitare.
Permitting, il tempo è diventato capitale
Tecnologie e capitali ci sono. Dove rischia di incepparsi la macchina?
«Uno dei punti è sicuramente la velocità. Stato e Regioni devono riuscire ad accompagnare gli investimenti. Il permitting non può diventare un percorso indefinito. Se vogliamo raggiungere gli obiettivi al 2030 e costruire un sistema coerente con il net zero al 2050, dobbiamo sapere decidere. Accelerare non significa rinunciare ai controlli. Significa avere regole chiare e tempi prevedibili».
Il tempo amministrativo ha ormai un costo finanziario. Un investimento fermo per anni aumenta l’incertezza, blocca capitale, può modificare la redditività e perdere la competizione con altri territori. A Brindisi il tema è ancora più evidente perché autorizzazioni, compensazioni e investimenti energetici si intrecciano direttamente con la trasformazione industriale e urbana della città.
La transizione deve produrre anche lavoratori nuovi
La variabile più difficile resta il lavoro. Non basta che nascano nuovi settori: bisogna costruire le persone che dovranno lavorarci. Reskilling, upskilling, ITS, università, ricerca applicata e formazione tecnica diventano parte della politica energetica.
Se cambiano le tecnologie ma i lavoratori non riescono a cambiare con loro, possiamo parlare di transizione riuscita?
«No. Una delle missioni principali deve essere proprio questa: creare nuovi mestieri e nuove competenze. Ci sono università, centri di ricerca, imprese, ITS e istituzioni. Dobbiamo avvicinarli molto di più. La transizione deve offrire ai giovani un futuro e deve dare la possibilità a chi già lavora di aggiornare le proprie competenze. Questo vale in tutta Italia, ma soprattutto nel Mezzogiorno».
È anche il terreno sul quale Brindisi sta provando a costruire un raccordo tra Comune, Università del Salento, Politecnico di Bari e imprese. Il paradosso da evitare è avere investimenti senza competenze e lavoratori senza nuovi posti.

Dalla prima alla seconda edizione
Se dovesse indicare tre differenze nette tra l’edizione 2025 e quella che sta per iniziare?
«La prima è il Rapporto. Questa volta arriviamo con un lavoro costruito durante tutto l’anno e con una lettura molto più approfondita delle filiere. La seconda è il percorso: siamo stati a Bruxelles, al Parlamento Europeo, poi a Roma con il Ministro Gilberto Pichetto Fratin e Confindustria, e ora arriviamo a Brindisi. La terza è l’ampiezza dei temi. Non discutiamo soltanto delle fonti, ma di accumuli, industria, competenze, intelligenza artificiale, credito, mobilità, acqua, porti e permitting. Perché oggi l’energia attraversa tutto il sistema economico».
È probabilmente il tratto distintivo dell’edizione 2026. L’energia non è più una verticale separata dal resto. È diventata un’infrastruttura trasversale della competitività.
Tre giorni tra istituzioni, industria e ricerca
La seconda edizione si aprirà giovedì 15 ottobre alle 10 con il confronto sul «Ruolo delle istituzioni nella transizione energetica». Tra i protagonisti del percorso figurano Gabriele Menotti Lippolis, Guido Aprea, Giuseppe Marchionna, Vincenzo Cesareo, Giuseppe Danese, Fausto Bianchi, Mauro D’Attis, Aurelio Regina e il Ministro dell’Ambiente e della Sicurezza Energetica Gilberto Pichetto Fratin.
Alle 11 il tema sarà «Sostenibilità e sicurezza energetica nel nuovo (dis)ordine globale», con rappresentanti di Eni, Enel Italia, Edison, A2A, Italia Solare, Elettricità Futura, Confindustria, SSE Energy, CESI e mondo dell’analisi energetica. Tra i nomi attesi Giuseppe Ricci, Gaetano Evangelisti, Lavinia Bellioni, Fabio Maisto, Paolo Rocco Viscontini, Giorgio Boneschi, Marco Ravazzolo, Davide Tabarelli, Filippo Meucci, Manlio Guadagnuolo, Roberto Potì, Carlo Di Primio e Guido Bortoni.
Alle 12 il panel «Le competenze per la transizione: formazione e nuovi mestieri dell’energia» riunirà rappresentanti di Acquedotto Pugliese, Aforisma, Time Vision, Camera di Commercio Brindisi-Taranto, Eni, ITS Academy Green Energy Puglia, Università del Salento, Tecnopolo del Mediterraneo e mondo ITS. Alle 15 spazio all’eolico e all’offshore, alle 16 al nuovo nucleare. Nella Sala del Camino, alle 15.30, appuntamento con l’ODCEC Brindisi su «Sostenibilità e accesso al credito».

Venerdì il Rapporto 2026
La seconda giornata si aprirà alle 10 con data center e intelligenza artificiale. Alle 11 il tema sarà l’efficientamento energetico della Pubblica amministrazione e del patrimonio pubblico e sanitario. Alle 12 arriverà uno dei momenti centrali dei tre giorni: «La manifattura delle fonti energetiche: PMI, competenze e tecnologie per guidare la transizione», con la presentazione integrale del Rapporto 2026 de I Colori dell’Energia.
Tra i protagonisti Luigi Carnevale, Commissario straordinario per la reindustrializzazione e decarbonizzazione dell’area di Brindisi, Ugo Patroni Griffi, rappresentanti di Eni, Regione Puglia, ENEA, Intesa Sanpaolo, CETMA, università e sistema produttivo. Alle 15 il focus sarà sull’idrogeno, alle 16.30 sulla mobilità sostenibile, con rappresentanti di Ferrovie dello Stato, Eni, sistema portuale, ITS, istituzioni e industria. Nella Sala del Camino, alle 15.30, la Fondazione Giangiacomo Feltrinelli sarà protagonista della «Stanza del tempo».
Sabato, permitting e conclusioni con Fitto
La giornata conclusiva si aprirà alle 10 con «Le rinnovabili al centro del sistema energetico nazionale: permitting, tecnologie e filiera industriale per andare oltre». Alle 11.30 il confronto sarà dedicato all’acqua come bene comune per la sostenibilità. Alle 12.30 le conclusioni porteranno nuovamente la dimensione europea dentro il Castello Alfonsino con il Vicepresidente Esecutivo della Commissione Europea Raffaele Fitto e Gabriele Menotti Lippolis.
La lista delle società coinvolte racconta già la scala dell’appuntamento: A2A, Edison, Enel, Eni, ERG, Nadara, SSE Energy, a cui si affiancano Terna, RSE, CESI, ENEA, CETMA, Ferrovie dello Stato, Intesa Sanpaolo, università, centri di ricerca, associazioni industriali, sistema portuale e ITS. La logica è chiara: il sistema energetico non può essere costruito da un solo attore. La generazione ha bisogno delle reti. Le reti degli accumuli. Gli accumuli delle batterie. Le batterie di materiali, chimica e fabbriche. L’eolico offshore dei porti. L’idrogeno di elettricità e clienti industriali. Le imprese di capitale e competenze. Tutti hanno bisogno di autorizzazioni.
Brindisi come stress test italiano
Brindisi rende visibili tutte queste connessioni. Ha avuto il carbone. Ha un grande polo industriale. Ha un porto. Ha una storia energetica e chimica. Sta entrando nelle batterie. Guarda all’idrogeno. Ha progetti rinnovabili. Può essere interessata dalla filiera offshore. Deve riconvertire competenze, tutelare occupazione e attirare nuova industria.
Per questo chiamarla «laboratorio della transizione» ha senso soltanto a una condizione: che il laboratorio produca risultati. Non bastano gli impianti. Serve un ecosistema.
Tra cinque anni, quale indicatore le piacerebbe usare per capire se questa transizione ha funzionato?
«Non guarderei a un solo numero. Certamente dobbiamo aumentare la produzione e ridurre la dipendenza. Ma dobbiamo guardare anche a quante imprese italiane sono entrate nelle nuove filiere, a quanti investimenti sono diventati produzione, a quanti giovani hanno trovato un lavoro qualificato e a quanto sono diventate competitive le nostre imprese. La transizione funziona se energia, industria e occupazione crescono insieme».
È forse la risposta che contiene meglio il senso dei tre giorni. L’Italia può raggiungere più rapidamente i propri obiettivi rinnovabili e continuare a perdere industria. Può installare batterie senza produrre celle. Può costruire parchi offshore senza avere porti e cantieristica. Può parlare di idrogeno senza creare una domanda. Può progettare il nucleare senza formare competenze. Oppure può provare a usare la transizione per ricostruire una politica industriale.
La seconda edizione de I Colori dell’Energia arriva quindi in un momento molto diverso dalla prima. Più instabile. Più geopolitico. Più competitivo. E forse anche più realistico. Perché l’idea che la transizione fosse soltanto un percorso ambientale appartiene ormai al passato. La transizione è una questione di potere economico: chi controlla le fonti, chi controlla le rotte, chi produce le tecnologie, chi costruisce le fabbriche, chi forma i tecnici, chi finanzia gli investimenti e chi riesce ad autorizzarli in tempo.
Tra il 15 e il 17 ottobre Brindisi non potrà dare una risposta a tutte queste domande. Può però diventare il luogo nel quale vengono poste insieme. E la domanda finale non è più soltanto quanta energia pulita riuscirà a produrre l’Italia. È quanta industria italiana riuscirà a produrre quella transizione.
Informazioni utili
I Colori dell’Energia – Transition & Supply Chain si svolgerà dal 15 al 17 ottobre 2026 al Castello Alfonsino – Forte a Mare di Brindisi. L’apertura è prevista giovedì 15 ottobre alle ore 10. Il Rapporto 2026 sul settore energetico italiano e le sue filiere industriali sarà presentato integralmente venerdì 16 ottobre alle ore 12. Le conclusioni sono previste sabato 17 ottobre, con il Vicepresidente Esecutivo della Commissione Europea Raffaele Fitto e il Presidente de I Colori dell’Energia Gabriele Menotti Lippolis.