Il presidente di ANCE Puglia chiede di modificare la manovra: la rateizzazione dei crediti al 2036 minaccia liquidità, imprese e occupazione
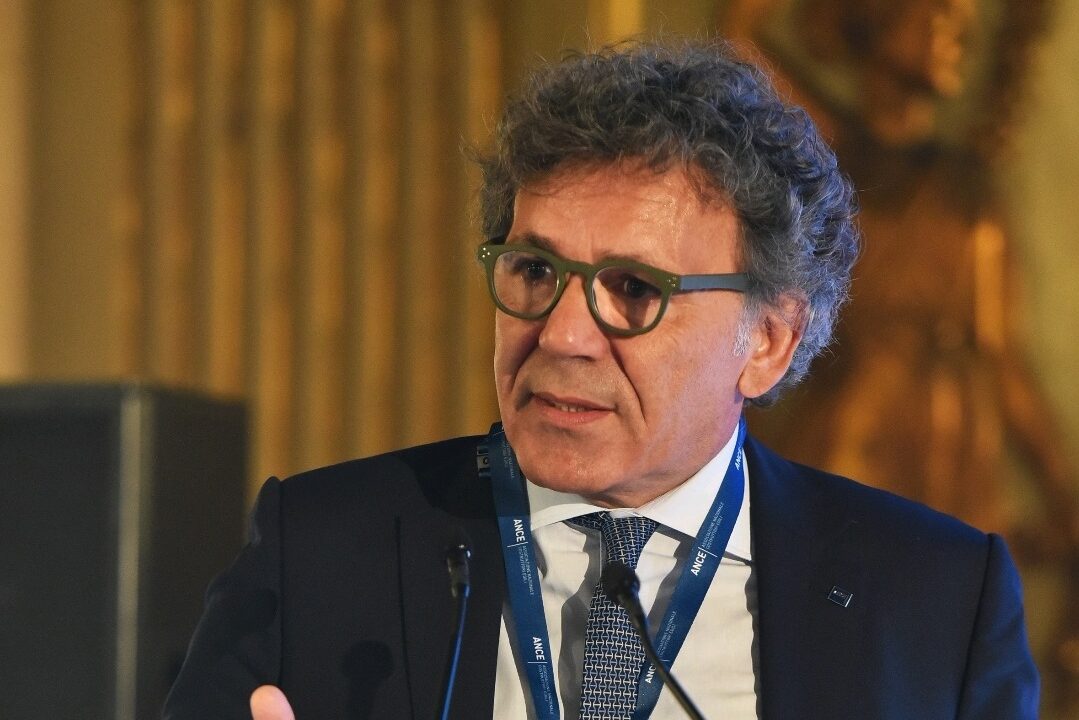
BARI – Il rischio è che imprese che hanno già completato i lavori, pagato i dipendenti e saldato i fornitori si ritrovino senza la liquidità necessaria per affrontare i propri obblighi fiscali. È questa la conseguenza più preoccupante della nuova stretta sul Superbonus contenuta nel disegno di legge di Bilancio 2027. A denunciarla è Gerardo Biancofiore, presidente di ANCE Puglia (si apre in una nuova scheda), che chiede al Parlamento di modificare una disposizione destinata a incidere sugli equilibri finanziari di centinaia di aziende edili pugliesi.
Al centro della contestazione c’è l’obbligo di ripartire in dieci anni la quota dei crediti d’imposta che le imprese avrebbero potuto utilizzare in compensazione nel 2027. Una modifica che interviene su operazioni già concluse e su risorse considerate disponibili nella programmazione economica aziendale.
«Sulla norma spalma crediti Superbonus servono correttivi. Non si possono cambiare le regole in corsa mettendo in difficoltà le centinaia di imprese pugliesi che su quei crediti hanno già fatto affidamento», dichiara Gerardo Biancofiore.

Superbonus, cosa cambia con la manovra 2027
Il provvedimento contestato da ANCE Puglia è contenuto nell’articolo 37, comma 1, del disegno di legge di Bilancio 2027.
La disposizione prevede che la quota dei crediti d’imposta Superbonus utilizzabile in compensazione nel 2027, derivante da cessioni del credito o sconti in fattura relativi a spese sostenute nel 2023, venga suddivisa in dieci rate annuali di pari importo.
In sostanza, una somma che avrebbe potuto essere utilizzata interamente nel 2027 verrebbe distribuita tra il 2027 e il 2036.
Per comprendere gli effetti della misura basta un esempio: un’impresa con un credito compensabile di 100mila euro nel 2027 potrebbe utilizzarne soltanto 10mila nello stesso anno, rinviando i restanti 90mila ai nove esercizi successivi.
Non si tratta, dunque, della cancellazione del credito fiscale, ma di un cambiamento sostanziale dei tempi di utilizzo. Ed è proprio questo differimento a rappresentare il principale elemento di criticità.
La distinzione è decisiva perché un credito fiscalmente riconosciuto non equivale a liquidità immediatamente disponibile. Per un’impresa che deve versare imposte, contributi e retribuzioni, il calendario delle compensazioni costituisce una componente essenziale della pianificazione finanziaria.
La misura è ancora all’esame parlamentare e potrà essere modificata durante l’iter di approvazione della manovra.
Biancofiore: «Si rischia di condannare le imprese alla chiusura»
Le conseguenze, secondo il presidente regionale dei costruttori, potrebbero essere particolarmente gravi per le aziende che hanno utilizzato lo sconto in fattura.
In questi casi, le imprese hanno eseguito gli interventi edilizi ricevendo crediti d’imposta in luogo del pagamento diretto da parte dei committenti. Hanno quindi sostenuto costi effettivi per materiali, personale e forniture, confidando nella possibilità di recuperare gli importi secondo le scadenze stabilite.
La modifica del calendario rischia adesso di compromettere l’equilibrio tra entrate previste e uscite obbligatorie.
«Sottrarre liquidità alle imprese in un contesto economico e finanziario difficile, segnato dal caro energia e dal caro materiali, significa condannare alla chiusura chi crea occupazione e sostiene l’economia dei territori», sottolinea Biancofiore.
Il problema, nella lettura di ANCE Puglia, riguarda soprattutto le aziende che hanno mantenuto i crediti nel proprio patrimonio fiscale, senza trasferirli ad altri soggetti.
Sono operatori che hanno completato le prestazioni, sostenuto le spese e programmato i versamenti fiscali futuri sulla base di un quadro normativo che potrebbe essere modificato successivamente.
Il rischio non è soltanto una riduzione della capacità di investimento, ma la necessità di reperire nuove risorse finanziarie per rispettare scadenze che inizialmente avrebbero potuto essere coperte attraverso le compensazioni.

Da Brindisi a Lecce, il fronte dei costruttori pugliesi
La presa di posizione di Gerardo Biancofiore rafforza una mobilitazione già avviata dalle associazioni territoriali dei costruttori.
Nei giorni precedenti, Angelo Contessa, presidente di ANCE Brindisi (si apre in una nuova scheda), e Gabriele Greco, presidente di ANCE Lecce (si apre in una nuova scheda), avevano espresso preoccupazione per gli effetti della stessa disposizione sulle imprese edili delle rispettive province.
Al centro delle loro osservazioni, il carattere retroattivo negli effetti economici della misura: aziende che hanno completato i lavori e sostenuto i relativi costi rischiano di vedere modificati i tempi di recupero dei crediti sui quali avevano costruito la propria programmazione finanziaria.
Le associazioni territoriali hanno richiamato l’attenzione sulle conseguenze per la liquidità aziendale, la continuità operativa, l’occupazione e la capacità di sostenere i cantieri, chiedendo correttivi che consentano di utilizzare integralmente la quota prevista per il 2027, almeno per le imprese che hanno applicato lo sconto in fattura.
Le preoccupazioni espresse da Brindisi e Lecce trovano così una dimensione regionale nell’intervento di Biancofiore.
Una posizione che si inserisce anche nel confronto nazionale aperto dall’ANCE, guidata dal presidente Antonio Ciucci, sui possibili effetti della manovra per il sistema delle costruzioni.
Liquidità e occupazione, perché la norma preoccupa la Puglia
La questione assume particolare rilevanza in un territorio nel quale il settore delle costruzioni rappresenta una componente importante dell’economia e dell’occupazione.
Il punto critico è il possibile squilibrio tra il valore patrimoniale dei crediti fiscali e la loro effettiva utilizzabilità.
Un’impresa può disporre di crediti d’imposta regolarmente maturati e, contemporaneamente, incontrare difficoltà nel finanziare gli impegni correnti se quei crediti non possono essere compensati nei tempi originariamente previsti.
Il rinvio delle compensazioni potrebbe quindi tradursi in un maggiore ricorso al credito bancario, con ulteriori oneri finanziari, oppure nella necessità di rinviare investimenti e nuove attività.
Per le aziende più esposte, soprattutto quelle con margini di liquidità ridotti, il differimento potrebbe compromettere la continuità aziendale.
Il nodo sollevato dai costruttori pugliesi riguarda, dunque, anche la certezza delle regole: la possibilità di programmare investimenti e impegni finanziari facendo affidamento su scadenze definite dalla legge.
Una questione che supera il perimetro del Superbonus e investe il rapporto tra politiche pubbliche, affidabilità normativa e sostenibilità economica delle imprese.
ANCE Puglia chiede un intervento del Parlamento
L’obiettivo dell’associazione regionale è ottenere una modifica della disposizione prima dell’approvazione definitiva della legge di Bilancio 2027.
ANCE Puglia sollecita un intervento delle forze politiche affinché la necessità di distribuire nel tempo l’utilizzo dei crediti fiscali non si traduca in uno squilibrio finanziario per le imprese che hanno già sostenuto i costi degli interventi.
«Facciamo appello a tutte le forze politiche del territorio affinché in sede di conversione parlamentare si trovi una soluzione per salvaguardare le imprese e quindi la crescita del territorio pugliese», conclude Gerardo Biancofiore.
La richiesta riguarda un passaggio concreto: evitare che una modifica delle modalità di compensazione, introdotta dopo l’esecuzione dei lavori, costringa gli operatori a reperire risorse aggiuntive per far fronte a obblighi già programmati.
Il confronto si sposta adesso sul terreno parlamentare, dove sarà necessario valutare se e come correggere la disposizione.
Per le imprese pugliesi, la questione resta immediata: poter utilizzare nel 2027 i crediti d’imposta sui quali hanno già fatto affidamento, senza trasformare un beneficio fiscale riconosciuto in una nuova emergenza di liquidità.


